Domain pulsdetektor.de kaufen?
Wir ziehen mit dem Projekt
pulsdetektor.de um.
Sind Sie am Kauf der Domain
pulsdetektor.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pulsdetektor.de kaufen?
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ChiliTec Wand- & Decken-Bewegungsmelder 360° PIR, LED geeignet, 8m Detektion, weißDieser PIR Sensor deckt einen großen Bereich ab und eignet sich sowohl für Wand- wie auch Deckenmontage. • Leistungsbereich ohmsche Lasten 10-800W • Leistungsbereich induktive Lasten 1-200W • geeignet für LED! • Reichweite 8m • empfohlene Einbauhöhe 1,8-3m • HxBxH 94x90x72mm • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer einstellbar 10sek bis 15min • Betrieb an 230V • Eigenverbrauch StandBy 0,62W, im Betrieb ca.1W • 3-Draht Anschluss • UV sicherer Kunststoff > bleicht nicht aus! • IP65 für Innen und Außen geeignet Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de8,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ChiliTec Aufputz-Bewegungsmelder "CBM 65" 360°, max. 10m Detektion, IP65, weißFlacher Bewegungsmelder für Aufputzmontage mit Rundumblick. Die geringe Mindestlast von nur 1 Watt ermöglicht Ihnen den Anschluss von fast jedem LED Leuchtmittel! • Erfassungswinkel je nach Montage bis zu 360° • Leistungsbereich 1-1200W (ohmsche Last), z.B. LED 1-600 Watt • Betrieb an 230V / 50Hz • Eckmontage für Innen & Aussen Ecken • Eigenverbrauch StandBy 0,6W, im Betrieb 0,9W • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer 10 Sek. - 15 Min. • Reichweite max. 10m (<24°) • BxHxT 90x110x58mm • UV-sicheres PVC - bleicht nicht aus • für innen & außen IP65 Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de11,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
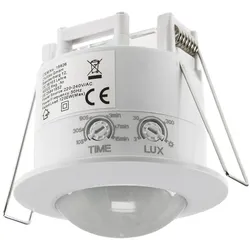
ChiliTec Decken-Einbau-Bewegungsmelder 360° PIR, LED geeignet, 6m Detektion, weißIdeal und dezent: Dieser Bewegungsmelder kann wie eine Deckenleuchte einfach in die Decke eingesetzt werden. • Leistungsbereich ohmsche Lasten 10-1200W wie Glühlampen • Leistungsbereich induktive Lasten 1-300W induktive Lasten wie LED-Lampen oder Leuchtstoffröhren • geeignet für LED! • Reichweite 6m • empfohlene Einbauhöhe 2,2-4,0m • Einbau-Ø 60mm • Einbautiefe 55mm • Außen-Ø 75mm • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer einstellbar 10sek bis 15min • PIR Sensor • Betrieb an 230V • UV-sicheres PVC - bleicht nicht aus! • Eigenverbrauch StandBy 0,1W, im Betrieb 0,45Watt • 3-Draht Anschluss • IP20,nur für Innen Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de7,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **

Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftliche:
-
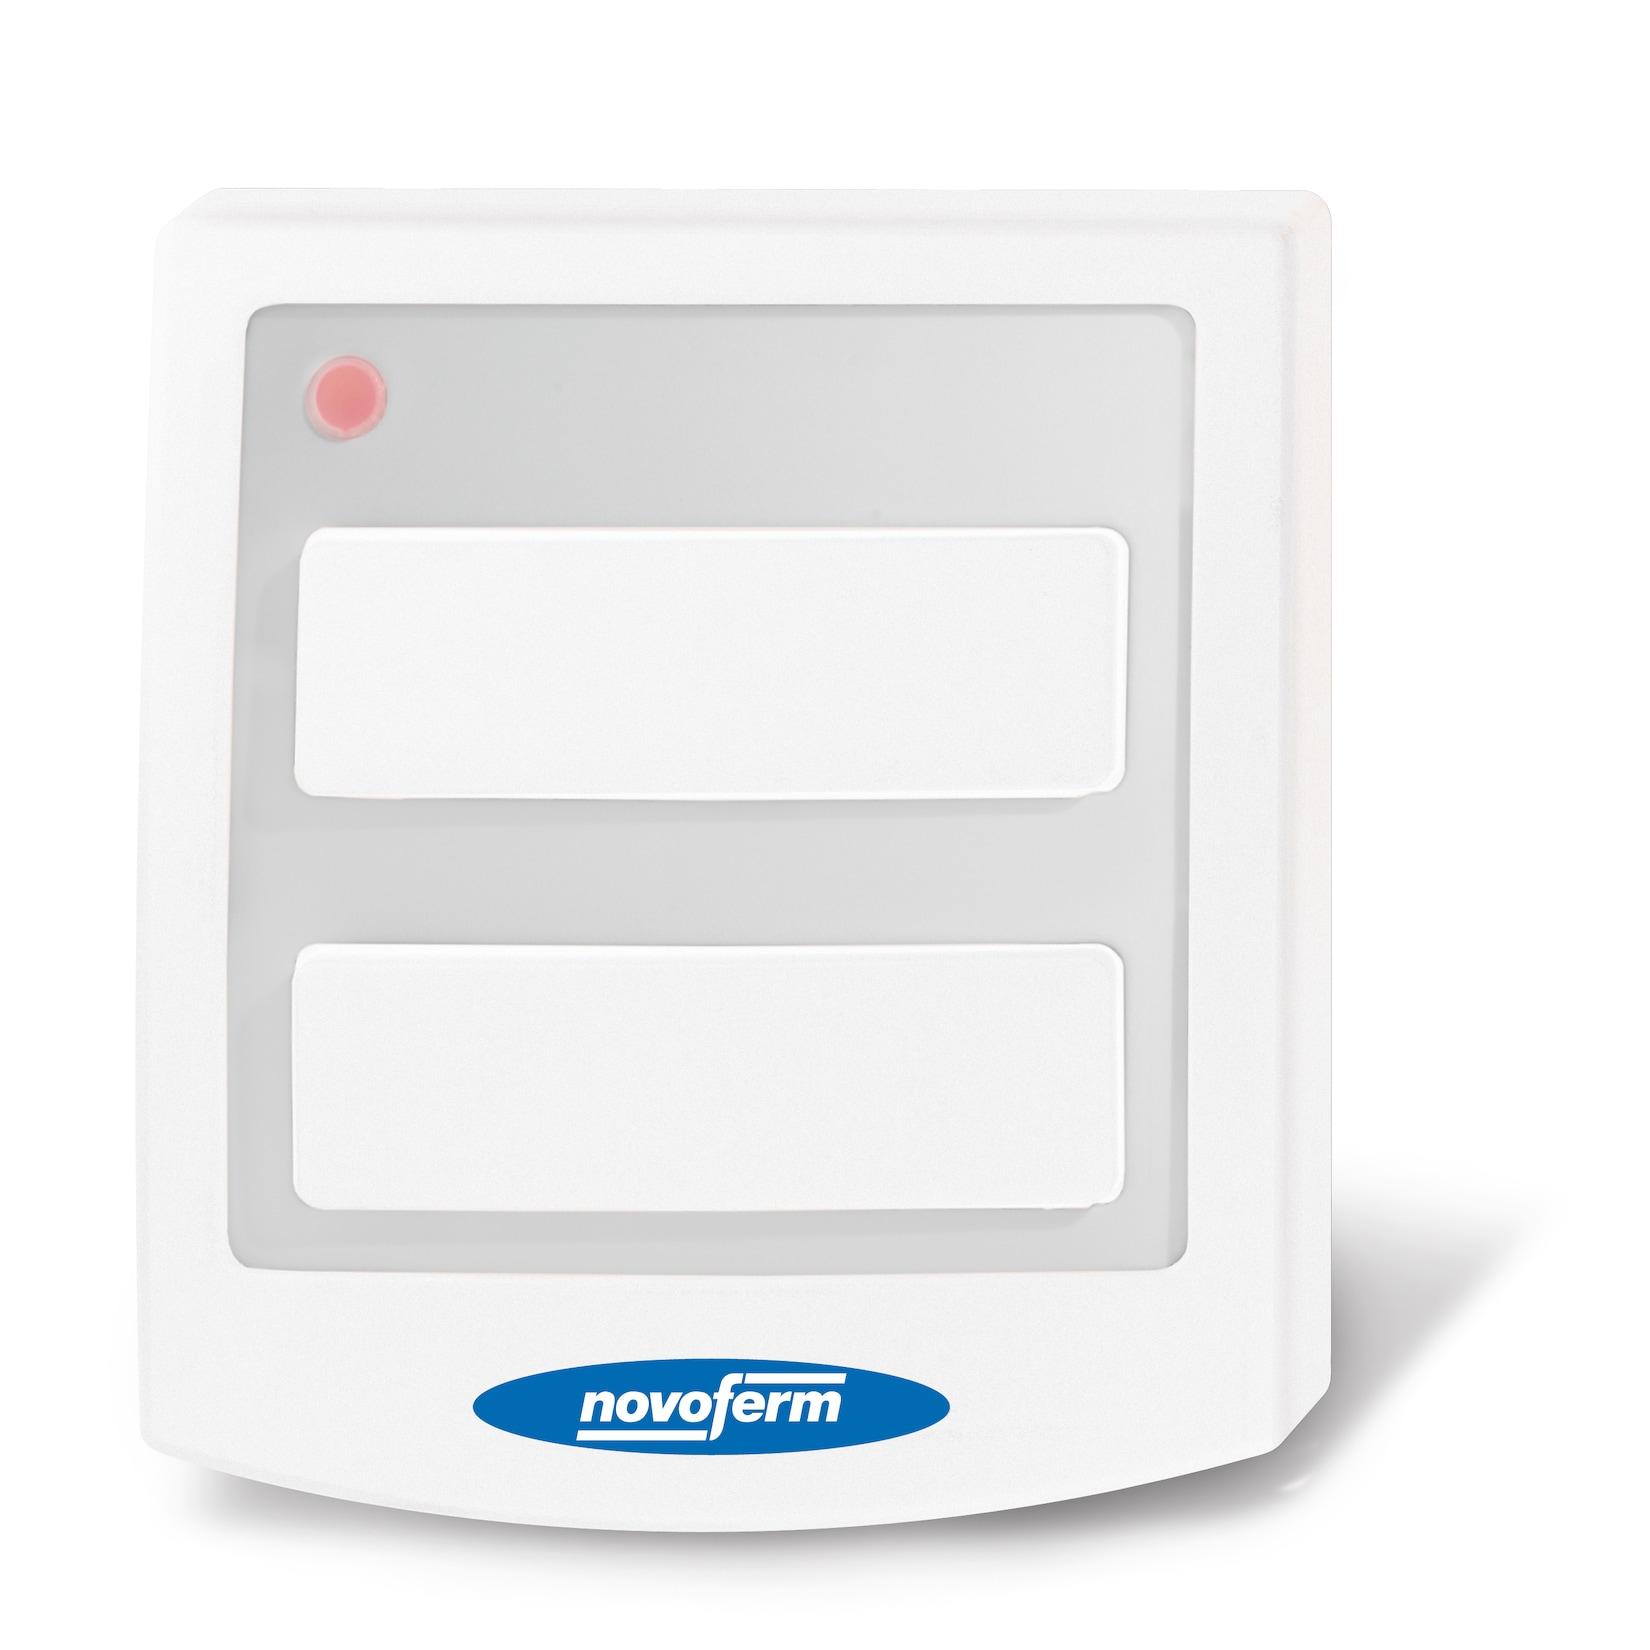
Novoferm Funk-Innentaster Signal 111 Farbe weiß, 2-Kanäle, Frequenz 433 MHzNovoferm Funk-Innentaster Signal 111 Zur Steuerung von 2 Antrieben oder 1 Antrieb und 1 Außenbeleuchtung, aus UV-beständigem Material Technische Details 2-Kanal Frequenz 433 MHz KeeLoq- Wechselcode Lieferumfang 1 Innentaster38,54 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Murrelektronik Wandler Frequenz/Spannung 44275Art der Spannungsversorgung=aktivBemessungsversorgungsspannung bei DC=10..30 VAnzahl der Ausgangsbereiche 0 V ... 10 V=1Anzahl der Ausgangsbereiche 0 mA ... 20 mA=1Anzahl der Ausgangsbereiche 4 mA ... 20 mA=1Anzahl der Kanäle=1Störmeldeausgang=neinEigensicher nach EN 60947-5-6 NAMUR=neinGalvanische Trennung zwischen den Eingängen=neinGalvanische Trennung zwischen Eingang und Ausgang=jaGalvanische Trennung zwischen Ausgang zu Ausgang=neinGalvanische Trennung zwischen Versorgungsspannung und allen anderen Stromkreisen=neinHöhe=90 mmBreite=12,4 mmTiefe=65 mmBetriebstemperatur=-25..50 °CGerätebauform=EinbaugerätAusführung des elektrischen Anschlusses=SchraubanschlussMontageart=Schnappbefestigung TragschieneSchutzart (IP)=IP20256,37 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ChiliTec Wand- & Decken-Bewegungsmelder 360° PIR, LED geeignet, 8m Detektion, weißDieser PIR Sensor deckt einen großen Bereich ab und eignet sich sowohl für Wand- wie auch Deckenmontage. • Leistungsbereich ohmsche Lasten 10-800W • Leistungsbereich induktive Lasten 1-200W • geeignet für LED! • Reichweite 8m • empfohlene Einbauhöhe 1,8-3m • HxBxH 94x90x72mm • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer einstellbar 10sek bis 15min • Betrieb an 230V • Eigenverbrauch StandBy 0,62W, im Betrieb ca.1W • 3-Draht Anschluss • UV sicherer Kunststoff > bleicht nicht aus! • IP65 für Innen und Außen geeignet Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de8,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet innergemeinschaftliche?
Was bedeutet innergemeinschaftliche? Innergemeinschaftliche bezieht sich auf Transaktionen oder Handel zwischen verschiedenen Ländern innerhalb der Europäischen Union. Es bedeutet, dass die beteiligten Parteien aus verschiedenen EU-Mitgliedstaaten stammen. Diese Art von Geschäften unterliegt speziellen steuerlichen Regelungen und Vorschriften, um sicherzustellen, dass die Mehrwertsteuer korrekt abgeführt wird. Innergemeinschaftliche Transaktionen sind wichtig für den freien Warenverkehr innerhalb der EU und tragen zur Stärkung des Binnenmarktes bei. **
-
Was ist innergemeinschaftliche Erwerbe?
Was ist innergemeinschaftliche Erwerbe? Innergemeinschaftliche Erwerbe beziehen sich auf den grenzüberschreitenden Handel von Waren zwischen Unternehmen innerhalb der Europäischen Union. Dabei wird eine Ware von einem Unternehmen in einem EU-Land an ein Unternehmen in einem anderen EU-Land verkauft. Diese Transaktionen sind von der Umsatzsteuer befreit, sofern bestimmte Voraussetzungen erfüllt sind. Die Unternehmen müssen die innergemeinschaftlichen Erwerbe in ihren Umsatzsteuervoranmeldungen angeben und die entsprechenden Umsatzsteuer-Identifikationsnummern der beteiligten Unternehmen überprüfen. **
-
Was sind innergemeinschaftliche Umsätze?
Was sind innergemeinschaftliche Umsätze? Innergemeinschaftliche Umsätze sind Geschäfte zwischen Unternehmen oder Selbstständigen innerhalb der Europäischen Union. Diese Umsätze unterliegen besonderen steuerlichen Regelungen, da sie grenzüberschreitend sind. Dazu gehören beispielsweise Warenlieferungen, Dienstleistungen oder der Erwerb von immateriellen Gütern. Um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird, gelten spezielle Meldepflichten und Nachweispflichten für innergemeinschaftliche Umsätze. Unternehmen müssen daher genau darauf achten, wie sie diese Umsätze in ihrer Buchhaltung und Steuererklärung behandeln. **
-
Was bedeutet steuerfreie innergemeinschaftliche Lieferung?
Die steuerfreie innergemeinschaftliche Lieferung bezieht sich auf den grenzüberschreitenden Warenverkehr innerhalb der Europäischen Union, bei dem keine Umsatzsteuer erhoben wird. Diese Regelung gilt, wenn ein Unternehmen Waren an ein anderes Unternehmen in einem anderen EU-Land liefert und beide Parteien über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Die steuerfreie innergemeinschaftliche Lieferung ist in der EU umsatzsteuerlich geregelt, um den Handel zwischen den Mitgliedsstaaten zu erleichtern und Wettbewerbsverzerrungen zu vermeiden. Es ist wichtig, die Voraussetzungen und Dokumentationspflichten für eine steuerfreie innergemeinschaftliche Lieferung genau zu beachten, um mögliche Steuerfallen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftliche
-
ChiliTec Aufputz-Bewegungsmelder "CBM 65" 360°, max. 10m Detektion, IP65, weißFlacher Bewegungsmelder für Aufputzmontage mit Rundumblick. Die geringe Mindestlast von nur 1 Watt ermöglicht Ihnen den Anschluss von fast jedem LED Leuchtmittel! • Erfassungswinkel je nach Montage bis zu 360° • Leistungsbereich 1-1200W (ohmsche Last), z.B. LED 1-600 Watt • Betrieb an 230V / 50Hz • Eckmontage für Innen & Aussen Ecken • Eigenverbrauch StandBy 0,6W, im Betrieb 0,9W • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer 10 Sek. - 15 Min. • Reichweite max. 10m (<24°) • BxHxT 90x110x58mm • UV-sicheres PVC - bleicht nicht aus • für innen & außen IP65 Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de11,38 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
ChiliTec Decken-Einbau-Bewegungsmelder 360° PIR, LED geeignet, 6m Detektion, weißIdeal und dezent: Dieser Bewegungsmelder kann wie eine Deckenleuchte einfach in die Decke eingesetzt werden. • Leistungsbereich ohmsche Lasten 10-1200W wie Glühlampen • Leistungsbereich induktive Lasten 1-300W induktive Lasten wie LED-Lampen oder Leuchtstoffröhren • geeignet für LED! • Reichweite 6m • empfohlene Einbauhöhe 2,2-4,0m • Einbau-Ø 60mm • Einbautiefe 55mm • Außen-Ø 75mm • Dämmerungs-Schaltschwelle einstellbar • Schaltdauer einstellbar 10sek bis 15min • PIR Sensor • Betrieb an 230V • UV-sicheres PVC - bleicht nicht aus! • Eigenverbrauch StandBy 0,1W, im Betrieb 0,45Watt • 3-Draht Anschluss • IP20,nur für Innen Informationen zur Produktsicherheit Hersteller: ChiliTec GmbH Adresse des Herstellers: ChiliTec GmbH Bäckerberg 12 38165 Lehre-Essenrode Deutschland E-Mail: gpsr@chilitec.de7,35 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Andritzky, Walter: Pilotensichtungen und UFO-Detektion im cislunaren RaumPilotensichtungen und UFO-Detektion im cislunaren Raum , Mit den Ergebnissen einer Pilotenbefragung 2. überarbeitete und stark erweiterte Auflage Mit einem Vorwort von Illobrand von Ludwiger ISBN 978-3-95652-342-7, Din A5, Paperback, 494 Seiten, EUR 25,90 Nachdem UFOs nicht mehr nur als Sinnestäuschungen, Wetterballons, oder Himmelslaternen abgetan werden, sondern seit 2019 vom U.S.-Verteidigungsministerium auch öffentlich als 'harte Fakten' betrachtet werden, gilt es, das Potential an menschlichen und technischen Detektoren dieses Phänomens jenseits von Zufallssichtungen zu eruieren. Wohin werden Pilotensichtungen gemeldet? Worin bestehen Gefahren für die Zivil- und Militärluftfahrt? Wie wirkt sich die exponentiell wachsende Weltraumtechnologie auf die Entdeckungsmöglichkeiten von UFOs aus? Geraten UFOs in das Blickfeld von Kameras der Mond- und Marsorbiter und -rover? Piloten oder Astronauten werden bei Nahbegegnungen mit UFOs verunsichert und in ihrer Reaktionsfähigkeit beeinträchtigt. Die Meldesysteme und Simulatortrainings ebenso wie die Luft- und Raumfahrtpsychologie werden das UFO-Phänomen künftig berücksichtigen müssen. , Gabelfedern > Vorderradaufhängung & Teile , Auflage: 2., überarbeitete und stark erweiterte Auflage, Erscheinungsjahr: 20240614, Produktform: Kartoniert, Autoren: Andritzky, Walter, Edition: ENL, Auflage: 24002, Auflage/Ausgabe: 2., überarbeitete und stark erweiterte Auflage, Seitenzahl/Blattzahl: 494, Keyword: Außerirdische; Extraterrestrier; UAP, Fachschema: Alien~Außerirdische Intelligenz~Außerirdische Intelligenz / UFO~UFO, Fachkategorie: Körper und Geist, Warengruppe: HC/Grenzwissenschaften, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 152, Höhe: 30, Gewicht: 909, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,25,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind steuerfreie innergemeinschaftliche Erwerbe?
Was sind steuerfreie innergemeinschaftliche Erwerbe? Steuerfreie innergemeinschaftliche Erwerbe sind Warenlieferungen, die zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten stattfinden und unter bestimmten Bedingungen von der Umsatzsteuer befreit sind. Diese Regelung soll den Handel innerhalb der EU erleichtern und Doppelbesteuerung vermeiden. Um von der Steuerbefreiung zu profitieren, müssen die Unternehmen bestimmte Voraussetzungen erfüllen und die erforderlichen Nachweise erbringen. Es ist wichtig, die geltenden Vorschriften genau zu beachten, um keine steuerlichen Risiken einzugehen. **
-
Wie bucht man innergemeinschaftliche Lieferung?
Um eine innergemeinschaftliche Lieferung zu buchen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst benötigt man eine gültige Umsatzsteuer-Identifikationsnummer (USt-IdNr.) sowohl für den liefernden als auch den empfangenden Unternehmer. Zudem muss die Lieferung an ein anderes EU-Land erfolgen und der Warentransport muss nachweislich in das Zielland erfolgen. Die Buchung erfolgt dann in der Umsatzsteuervoranmeldung in der entsprechenden Zeile für innergemeinschaftliche Lieferungen. Es ist wichtig, alle erforderlichen Dokumente wie Rechnungen und Transportdokumente sorgfältig aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich tatsächlich um eine innergemeinschaftliche Lieferung handelt. **
-
Was ist steuerpflichtige innergemeinschaftliche Erwerbe?
Steuerpflichtige innergemeinschaftliche Erwerbe sind Käufe von Waren oder Dienstleistungen innerhalb der Europäischen Union, bei denen die Umsatzsteuer durch den Erwerber in seinem Heimatland entrichtet werden muss. Diese Regelung soll sicherstellen, dass der grenzüberschreitende Handel fair besteuert wird. Unternehmen, die solche Erwerbe tätigen, müssen die entsprechenden Umsatzsteuern in ihrer Umsatzsteuervoranmeldung angeben und abführen. Es gelten bestimmte Voraussetzungen und Regelungen, um als steuerpflichtiger innergemeinschaftlicher Erwerb zu gelten, wie zum Beispiel die Erfüllung von Meldepflichten und die Beachtung von bestimmten Schwellenwerten. **
-
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe?
Was sind Steuerpflichtige innergemeinschaftliche Erwerbe? Steuerpflichtige innergemeinschaftliche Erwerbe beziehen sich auf den Erwerb von Waren oder Dienstleistungen zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Diese Erwerbe unterliegen der Umsatzsteuer und müssen in der Regel in der Umsatzsteuervoranmeldung angegeben werden. Um als steuerpflichtig zu gelten, müssen die Erwerbe bestimmte Schwellenwerte überschreiten. Die Regelungen für steuerpflichtige innergemeinschaftliche Erwerbe dienen dazu, den Binnenmarkt der EU zu stärken und faire Wettbewerbsbedingungen zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.